O Que é o Minha Casa Minha Vida?
O Minha Casa Minha Vida é um programa habitacional criado para facilitar o acesso à moradia para famílias de diferentes faixas de renda. Ele foi pensado para reduzir barreiras financeiras que costumam impedir a compra do primeiro imóvel, especialmente o valor de entrada, as parcelas iniciais e algumas despesas do financiamento. Quando falamos que o subsídio reduz a entrada do Minha Casa Minha Vida, estamos falando de uma ajuda financeira que diminui o valor que a família precisa ter disponível no começo do processo.
Na prática, o programa funciona como uma ponte entre a vontade de comprar um imóvel e a realidade financeira de muitas famílias. Em vez de exigir que o comprador arque sozinho com uma quantia alta logo de início, o programa oferece condições mais acessíveis, com juros menores, prazos maiores e possibilidade de subsídio conforme a renda e o perfil do candidato.
Esse modelo é importante porque, para boa parte das famílias brasileiras, o maior obstáculo não é a parcela mensal, mas sim o valor de entrada. Muitas pessoas conseguem pagar um financiamento ao longo dos anos, mas não conseguem juntar o montante necessário para começar. É exatamente nesse ponto que o subsídio ganha força.
Além disso, o programa costuma priorizar famílias que realmente precisam de apoio para conquistar a casa própria. Isso ajuda a direcionar os recursos para quem tem menos margem no orçamento e mais dificuldade de reunir reservas financeiras.
Como Funciona o Subsídio na Prática?
O subsídio é um valor concedido pelo governo, conforme regras do programa, que pode ser usado para abater parte do preço do imóvel ou diminuir o montante que será financiado. Quando o assunto é subsídio reduz a entrada do Minha Casa Minha Vida, o impacto aparece de forma direta: o comprador precisa desembolsar menos dinheiro no momento da contratação.
Funciona assim: imagine que o imóvel custa um determinado valor e que a entrada normal exigiria uma quantia alta. Com o subsídio, parte desse valor é coberta, reduzindo o dinheiro que sai do bolso da família no início do negócio. Em alguns casos, isso pode significar a diferença entre conseguir ou não fechar contrato.
O subsídio não é igual para todos. Ele varia conforme alguns fatores, como:
- renda familiar;
- localização do imóvel;
- valor do imóvel;
- capacidade de pagamento;
- faixa de enquadramento no programa.
Quanto menor a renda, maior tende a ser a possibilidade de receber apoio. Porém, isso não significa que o valor será suficiente para cobrir tudo. Em muitos casos, o comprador ainda precisa complementar a entrada com recursos próprios, saldo do FGTS ou outras negociações com a construtora e o banco.
É importante entender que o subsídio não é um desconto aleatório. Ele segue regras e análises. O objetivo é tornar a compra viável sem comprometer a sustentabilidade financeira da família. Por isso, o processo costuma incluir avaliação de renda, análise de crédito e checagem dos critérios do programa.
Um ponto muito observado por quem pesquisa sobre o tema é que o subsídio pode reduzir não apenas a entrada, mas também melhorar a relação entre valor financiado e parcela mensal. Isso deixa o contrato mais leve e mais compatível com o orçamento doméstico.
Quem Pode Acessar o Subsídio?
O acesso ao subsídio depende de critérios definidos pelo programa e pelas regras dos agentes financeiros. De forma geral, ele é voltado para famílias que se enquadram nas faixas de renda permitidas. Quando se fala em subsídio reduz a entrada do Minha Casa Minha Vida, o foco está justamente nas famílias que precisam de apoio para dar o primeiro passo na compra do imóvel.
Entre os perfis mais comuns que podem ser beneficiados estão:
- famílias com renda mensal dentro dos limites do programa;
- trabalhadores formais e informais, desde que comprovem renda;
- famílias sem imóvel próprio em nome dos participantes;
- pessoas que não tenham outro financiamento habitacional ativo;
- compradores que atendam aos critérios de análise de crédito.
Em muitos casos, o histórico financeiro também pesa. Mesmo quando a renda se encaixa na regra, o banco ou a instituição responsável avalia se o solicitante tem condições de assumir o compromisso mensal. Isso inclui análise de comprometimento da renda, restrições cadastrais e documentação completa.
Outro ponto relevante é que o subsídio pode variar conforme a região do país e o tipo de operação. Algumas localidades têm condições mais favoráveis, principalmente em áreas onde o governo busca estimular a produção habitacional. Além disso, imóveis novos e empreendimentos habilitados geralmente têm mais chances de se encaixar nas regras do programa.
Famílias com dependentes, mulheres chefes de família e pessoas em situação de maior vulnerabilidade social também podem encontrar condições mais favoráveis em alguns cenários. Por isso, vale sempre verificar as regras atualizadas antes de iniciar o processo.
Vantagens da Redução de Entrada
A principal vantagem de ter o subsídio reduz a entrada do Minha Casa Minha Vida é a diminuição da barreira inicial para a compra do imóvel. Em vez de esperar anos para juntar um valor alto, a família pode avançar mais cedo rumo à casa própria.
Entre os benefícios mais claros, estão:
- Menor necessidade de capital imediato: a família não precisa juntar tanto dinheiro antes de contratar o financiamento.
- Maior acesso ao crédito: com uma entrada menor, mais pessoas conseguem aprovar a compra.
- Planejamento financeiro mais simples: a negociação fica mais compatível com a realidade do orçamento mensal.
- Possibilidade de antecipar a mudança: muitas famílias deixam o aluguel mais cedo ao conseguir entrar no programa.
- Redução do risco de endividamento inicial: menos esforço financeiro logo no começo do contrato.
Outra vantagem importante é que o subsídio pode ampliar as opções de imóvel. Quando a entrada pesa menos, o comprador ganha mais margem para escolher um empreendimento dentro das condições permitidas pelo programa. Isso ajuda a buscar imóveis com melhor localização, infraestrutura mais adequada e condições mais seguras de pagamento.
Para quem paga aluguel, essa redução pode ser estratégica. Em vez de continuar destinando uma parte importante da renda a uma despesa que não gera patrimônio, a família passa a investir em um bem próprio. Isso costuma ter forte impacto no orçamento e na sensação de estabilidade.
Também existe um efeito emocional importante. A redução da entrada diminui a distância entre o sonho e a realização. Muitas famílias que antes viam a casa própria como algo distante passam a considerar a compra como uma meta concreta e possível.
Desmistificando o Processo de Inscrição
Muita gente acredita que o processo para conseguir o benefício é muito complicado, mas isso nem sempre é verdade. Embora exista documentação e análise, o caminho costuma ser mais organizado do que muitas pessoas imaginam. Quando o objetivo é entender como o subsídio reduz a entrada do Minha Casa Minha Vida, vale olhar para o processo com mais clareza.
Em geral, as etapas incluem:
- verificação da renda familiar;
- escolha do imóvel dentro das regras do programa;
- apresentação da documentação exigida;
- análise cadastral e de crédito;
- simulação do financiamento;
- avaliação do valor de subsídio e da entrada restante;
- assinatura do contrato, se aprovado.
O que costuma gerar confusão é a diferença entre pré-análise, aprovação e contratação. Muitas pessoas acreditam que o simples interesse já garante o benefício, mas o processo depende de dados corretos e de enquadramento nas faixas do programa.
Também é comum imaginar que basta ter renda baixa para receber o subsídio máximo. Na prática, a análise considera vários elementos. A renda é importante, mas não é o único fator. O banco precisa verificar se a operação faz sentido financeiramente e se o imóvel está apto a ser financiado.
Outro mito frequente é o de que o valor de entrada sempre zera. Isso não acontece em todos os casos. O subsídio pode reduzir bastante o valor inicial, mas a necessidade de complementação ainda pode existir. Mesmo assim, essa redução já representa grande alívio para a maioria das famílias.
Por isso, o ideal é fazer uma simulação detalhada antes de fechar qualquer negócio. Assim, fica mais fácil entender quanto será necessário dar de entrada, qual será a parcela e como o auxílio vai entrar no cálculo final.
Impacto no Mercado Imobiliário
O programa e o subsídio geram efeitos diretos no mercado imobiliário. Quando o subsídio reduz a entrada do Minha Casa Minha Vida, a demanda por imóveis dentro do perfil do programa tende a crescer. Isso movimenta construtoras, corretores, bancos e toda a cadeia ligada à habitação popular.
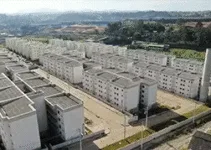
Um dos principais impactos é o aumento no número de famílias aptas a comprar. Como a barreira de entrada fica menor, mais pessoas passam a considerar a aquisição de um imóvel. Isso aquece o mercado de empreendimentos de padrão econômico e impulsiona lançamentos alinhados às regras do programa.
Esse movimento também pode favorecer a produção habitacional em determinadas regiões. Construtoras observam maior interesse em imóveis que se encaixam nos limites de valor e nas exigências técnicas do programa. Isso ajuda a ampliar a oferta e pode gerar mais empregos no setor da construção civil.
Por outro lado, o aumento da demanda pode pressionar alguns segmentos do mercado, principalmente onde há oferta limitada de imóveis compatíveis. Por isso, a relação entre subsídio e mercado precisa ser observada com cuidado, pois incentivos bem estruturados podem estimular o setor sem perder o foco social.
Em termos econômicos, a política habitacional também influencia a circulação de recursos. Mais contratos assinados significam mais atividade nos cartórios, nos agentes financeiros e nas obras. Essa engrenagem cria um ciclo de movimentação importante para várias cidades.
Depoimentos de Beneficiários
Ouvir quem já passou pelo processo ajuda a entender o impacto real do subsídio. Muitos beneficiários relatam que o fator decisivo foi justamente a redução da entrada. Para essas famílias, o subsídio reduz a entrada do Minha Casa Minha Vida não é só uma vantagem técnica; é o ponto que torna o sonho possível.
Veja exemplos de relatos frequentes:
- “Eu achava que nunca conseguiria comprar sem ter uma grande reserva. O subsídio ajudou a reduzir o valor inicial e consegui fechar o contrato.”
- “Com aluguel e contas, era impossível juntar muito dinheiro. Quando vi que a entrada seria menor, percebi que era a hora certa.”
- “O processo exigiu documentos, mas depois de simular vi que cabia no meu orçamento.”
Esses depoimentos mostram um padrão: o maior desafio geralmente não é apenas a parcela mensal, e sim a entrada. Quando esse obstáculo diminui, a decisão fica menos distante e mais prática.
Também existem relatos de famílias que conseguiram sair do aluguel e ganhar estabilidade para planejar melhor o futuro. Isso é especialmente relevante para quem tem filhos, precisa de mais previsibilidade no orçamento ou busca mais segurança residencial.
É claro que cada caso é único. Algumas famílias precisam complementar a entrada com recursos próprios, FGTS ou ajuda de parentes. Outras conseguem condições mais favoráveis dentro da simulação. Mesmo assim, a percepção é parecida: o subsídio abre portas.
Dúvidas Frequentes sobre o Subsídio
O tema gera muitas dúvidas, e isso é normal. A seguir, estão algumas das perguntas mais comuns sobre como o subsídio reduz a entrada do Minha Casa Minha Vida.
1. O subsídio precisa ser devolvido?
Em regra, não. O subsídio é uma ajuda concedida conforme os critérios do programa, não um empréstimo tradicional. Porém, é fundamental respeitar as condições estabelecidas no contrato.
2. Posso usar FGTS junto com o subsídio?
Em muitos casos, sim. O FGTS pode complementar a operação, ajudando na entrada ou na amortização do saldo devedor, desde que o comprador atenda às regras específicas do fundo.
3. Todo mundo recebe o mesmo valor?
Não. O valor varia conforme renda, localização, faixa do programa e análise da operação.
4. O subsídio cobre toda a entrada?
Nem sempre. Em algumas situações ele reduz bastante o valor, mas ainda pode existir uma parte a ser paga pelo comprador.
5. Preciso ter nome limpo?
Ter o cadastro regular costuma ser importante, porque a análise de crédito faz parte do processo. Pendências podem dificultar a aprovação.
6. Posso escolher qualquer imóvel?
Não. O imóvel precisa estar dentro dos limites e critérios do programa para ser financiado com as condições do Minha Casa Minha Vida.
7. O subsídio vale para imóvel usado?
Isso depende das regras vigentes e da operação. Em alguns cenários há possibilidade, mas o imóvel precisa atender aos critérios exigidos.
Essas dúvidas mostram que o processo é mais simples quando a pessoa entende as regras antes de negociar. Por isso, simular e comparar condições é uma etapa essencial.
Comparação com Outros Programas Habitacionais
O Minha Casa Minha Vida não é o único caminho para financiar um imóvel, mas se destaca por combinar financiamento com apoio social. Quando se analisa o subsídio reduz a entrada do Minha Casa Minha Vida, essa característica fica ainda mais evidente em comparação com outras iniciativas.
Veja uma comparação geral:
| Programa | Principal vantagem | Perfil de público | Destaque em relação à entrada |
|---|---|---|---|
| Minha Casa Minha Vida | Subsídio e juros mais acessíveis | Famílias de baixa e média renda | Redução significativa da entrada |
| Financiamento tradicional | Mais liberdade de escolha | Público com maior renda e crédito mais forte | Entrada geralmente maior |
| Programas estaduais/municipais | Apoio regional específico | Moradores de determinada localidade | Pode reduzir entrada, mas varia muito |
| Cooperativas habitacionais | Modelo coletivo de aquisição | Participantes organizados em grupo | Condições variáveis, conforme a cooperativa |
O diferencial do programa habitacional federal está justamente no alcance social. Ele foi desenhado para atender uma parcela da população que, em muitos casos, ficaria de fora do financiamento convencional por causa da renda ou da falta de reserva para a entrada.
Enquanto outros modelos podem depender mais do mercado e da capacidade individual de pagamento, o Minha Casa Minha Vida trabalha com apoio direto na composição do valor e na redução da barreira inicial. Isso torna a compra mais viável para famílias que precisam de condições mais suaves para sair do aluguel.
Outro ponto é que o programa costuma oferecer maior previsibilidade. As faixas, regras e limites ajudam a organizar a operação de forma mais clara do que em alternativas menos estruturadas.
Perspectivas Futuras do Minha Casa Minha Vida
As perspectivas para o programa seguem ligadas à demanda por moradia, à renda das famílias e às prioridades de política pública. Como o subsídio reduz a entrada do Minha Casa Minha Vida, a tendência é que o programa continue sendo visto como uma das principais portas de acesso à casa própria no Brasil.
Nos próximos anos, alguns movimentos podem influenciar o formato do programa:
- Ajustes nas faixas de renda: mudanças podem ampliar ou restringir o público atendido.
- Novas regras de subsídio: o valor do benefício pode ser revisto conforme orçamento e prioridades governamentais.
- Expansão da oferta habitacional: mais empreendimentos alinhados ao programa podem aumentar a disponibilidade de imóveis.
- Integração com políticas urbanas: moradia pode ser conectada a transporte, infraestrutura e serviços públicos.
- Uso maior de tecnologia: simulações, análise de documentos e processos digitais tendem a simplificar a jornada do comprador.
Há também uma expectativa de maior personalização nas soluções habitacionais. Isso significa que a análise pode ficar mais sensível ao perfil da família e à realidade regional, tornando o apoio mais eficiente.
Se o programa mantiver o foco em famílias com maior dificuldade de acesso ao crédito, o subsídio continuará sendo uma ferramenta central para reduzir a entrada e ampliar o número de contratos viáveis. Esse é um ponto crucial para quem deseja comprar o primeiro imóvel sem esperar muitos anos para juntar todo o valor necessário.
Em cenários de inflação, aumento de custos da construção ou renda pressionada, o papel do subsídio pode se tornar ainda mais importante. Quando a entrada pesa menos, o acesso à moradia se torna mais próximo da realidade de muitas famílias brasileiras.

Especialista com vasta experiência em redação de artigos para sites e blogs, faço parte da equipe do site ProgramaHabitacional.com.br na criação de artigos e conteúdos de benefícios sociais.