Compreendendo a Análise de Crédito
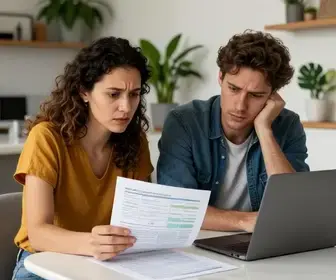
Quando alguém busca um financiamento habitacional reprovado na análise de crédito, o primeiro passo é entender como a análise funciona. Esse processo não existe apenas para dizer “sim” ou “não”. Ele serve para medir o risco de inadimplência e verificar se a renda, o histórico financeiro e o perfil de pagamento da pessoa permitem assumir uma dívida de longo prazo.
Na prática, o banco ou a instituição financeira cruza várias informações antes de aprovar um contrato. Entre os pontos mais observados estão:
- Renda mensal comprovada: quanto a pessoa ganha e qual parte dessa renda ficará comprometida com a parcela.
- Histórico de pagamento: se existem atrasos, renegociações e dívidas em aberto.
- Score de crédito: uma pontuação que ajuda a indicar a chance de pagamento em dia.
- Relacionamento com o banco: movimentação da conta, uso de produtos e tempo de vínculo.
- Capacidade de endividamento: quanto ainda pode ser comprometido sem gerar desequilíbrio financeiro.
Essa avaliação costuma ser mais rígida em financiamentos imobiliários porque o prazo é longo e os valores são altos. Além disso, o imóvel geralmente fica como garantia. Isso faz com que o credor queira ter mais segurança na aprovação. Em muitos casos, a reprovação não acontece por um único motivo, mas por uma soma de fatores pequenos que, juntos, aumentam o risco.
Também é importante lembrar que a análise não é igual em todos os bancos. Cada instituição usa critérios próprios, faixas de pontuação diferentes e políticas internas que mudam com o cenário econômico. Por isso, uma pessoa pode ser reprovada em um banco e aprovada em outro. Essa diferença abre espaço para planejamento e ajustes antes de uma nova tentativa.
Principais Motivos para Reprovação
Entender os motivos da recusa ajuda a corrigir a situação com mais rapidez. O financiamento habitacional reprovado na análise de crédito costuma estar ligado a um ou mais fatores abaixo:
- Nome negativado: restrições em órgãos de proteção ao crédito, como Serasa ou SPC.
- Score baixo: pontuação considerada insuficiente para o perfil de risco da instituição.
- Renda incompatível: parcela muito alta em relação ao que o comprador ganha.
- Documentação incompleta: falta de comprovantes ou inconsistências nos dados.
- Cadastro desatualizado: endereço, estado civil, profissão ou renda divergente do real.
- Excesso de compromissos financeiros: cartão, empréstimos e outras dívidas já consomem boa parte da renda.
- Movimentação bancária fraca: falta de entradas regulares ou extratos que não comprovam capacidade financeira.
Em alguns casos, o problema está em detalhes que parecem simples. Por exemplo, um holerite com divergência no valor informado, um extrato com saques excessivos ou uma declaração de imposto de renda inconsistente podem gerar dúvida no analista. A instituição prefere recusar do que assumir um risco que considera elevado.
Outro ponto comum é o uso inadequado do crédito. Se a pessoa já utilizou limite do cartão, empréstimo pessoal e cheque especial com frequência, o sistema pode entender que o orçamento está no limite. Isso reduz a chance de aprovação, mesmo quando o pagamento das contas está em dia.
Como Melhorar Seu Score de Crédito
O score de crédito influencia muito a análise. Embora ele não seja o único critério, ajuda a formar a percepção do banco sobre o comportamento financeiro do cliente. Quem teve financiamento habitacional reprovado na análise de crédito pode começar pela melhoria da pontuação antes de uma nova solicitação.
Algumas ações práticas ajudam nesse processo:
- Pague contas em dia: água, luz, telefone, aluguel e faturas em atraso impactam negativamente o histórico.
- Negocie dívidas antigas: acordos e pagamentos regularizados mostram disposição para quitar pendências.
- Atualize seus dados cadastrais: informações corretas aumentam a confiança do mercado.
- Use o crédito com equilíbrio: não estoure limites e evite depender sempre de crédito rotativo.
- Mantenha movimentação bancária saudável: entradas constantes e organização ajudam na avaliação.
- Evite muitos pedidos de crédito em pouco tempo: várias consultas podem sinalizar urgência financeira.
Também vale acompanhar o score nos aplicativos de birôs de crédito e ver se há erros ou registros indevidos. Às vezes, a pontuação está baixa por uma informação desatualizada ou por uma dívida já paga que ainda aparece como pendente. Nesses casos, a correção pode acelerar a melhora do perfil.
Outra estratégia é criar um comportamento previsível. Se a pessoa recebe salário em conta e movimenta o dinheiro de forma organizada, com saldo positivo e poucos atrasos, isso fortalece a percepção de estabilidade. O mercado valoriza constância mais do que ações pontuais.
A Importância de Ter um Bom Histórico Financeiro
Um bom histórico financeiro pesa muito na decisão do credor. Ele mostra se a pessoa paga as contas no prazo, se usa crédito de forma consciente e se já passou por dificuldades sem comprometer totalmente sua reputação no mercado. Esse histórico costuma ser mais valioso do que uma renda alta sem organização.
Quem já teve um financiamento habitacional reprovado na análise de crédito deve observar que o passado financeiro deixa marcas por um tempo. Isso inclui atrasos frequentes, renegociações com desconto, inadimplência antiga e uso excessivo de limite. Mesmo quando a situação atual melhora, o banco ainda analisa a tendência de comportamento ao longo dos meses.
O histórico também é importante para quem é autônomo, profissional liberal ou empreendedor. Nesses casos, a comprovação de renda pode ser mais detalhada, e o banco tende a olhar a regularidade dos recebimentos, o fluxo de caixa e a organização das contas. Um histórico limpo pode compensar uma renda variável, desde que os números sejam coerentes.
Para fortalecer esse ponto, vale manter:
- contas básicas sempre em dia;
- cartões de crédito com uso moderado;
- parcelamentos dentro do orçamento;
- declarações e comprovantes organizados;
- movimentação bancária estável ao longo do tempo.
Um histórico positivo não garante aprovação automática, mas melhora bastante a confiança do analista. Em financiamentos imobiliários, confiança e previsibilidade contam muito. O banco quer enxergar padrões, não apenas promessas.
Documentação Necessária para Aprovação
A documentação correta evita atrasos e reduz o risco de reprovação. Quando o processo de crédito é negado, muitas vezes há falhas na entrega de documentos ou inconsistências entre o que foi declarado e o que foi apresentado. Por isso, reunir tudo com antecedência faz diferença.
Normalmente, os documentos solicitados incluem:
- Documento de identificação: RG, CNH ou outro documento oficial com foto.
- CPF: regularizado e sem divergências cadastrais.
- Comprovante de estado civil: certidão de nascimento, casamento, união estável ou averbação, quando necessário.
- Comprovante de residência: conta recente em nome do solicitante ou documento aceito pela instituição.
- Comprovante de renda: holerites, extratos bancários, pró-labore, declaração de imposto de renda ou outros meios aceitos.
- Extratos bancários: geralmente dos últimos meses, para análise do fluxo financeiro.
- Declaração do Imposto de Renda: especialmente quando a renda precisa de reforço documental.
Se o financiamento for feito por duas pessoas, a documentação deve ser consistente para ambos. Isso inclui comprovação de renda dos dois, bem como estado civil, endereço e documentos pessoais. Qualquer divergência pode atrasar a análise ou gerar negativa.
É comum que bancos peçam documentos adicionais dependendo do perfil do cliente. Autônomos, por exemplo, podem precisar apresentar contratos, extratos mais completos, notas fiscais ou declaração contábil. Já quem recebe parte da renda por comissão ou bonificação pode precisar provar a recorrência desses valores.
Alternativas ao Financiamento Habitacional
Quando o financiamento habitacional reprovado na análise de crédito impede a compra imediata do imóvel, ainda existem alternativas para seguir com o plano. O ideal é escolher a opção mais compatível com a realidade financeira atual, sem pressionar o orçamento.
- Consórcio imobiliário: não exige juros tradicionais, mas depende de sorteio ou lance para contemplação.
- Compra com entrada maior: aumentar o valor de entrada reduz a parcela e melhora a aprovação.
- Uso de FGTS: pode ajudar na entrada ou na amortização, se o comprador cumprir as regras.
- Financiamento com coobrigado: incluir outra renda pode reforçar o pedido.
- Compra com negociação direta: alguns vendedores aceitam parcelamento particular ou condições flexíveis.
- Aluguel com planejamento de compra futura: solução temporária para ganhar tempo e organizar a vida financeira.
Cada alternativa tem vantagens e limitações. O consórcio, por exemplo, pode ser interessante para quem não tem pressa e quer evitar juros altos, mas não resolve uma necessidade imediata de moradia. Já aumentar a entrada pode exigir tempo de poupança, mas melhora a relação entre valor financiado e renda exigida.
É importante analisar se a alternativa escolhida realmente ajuda ou apenas adia o problema. Se a situação financeira continuar desorganizada, a reprovação pode se repetir em qualquer modalidade de crédito.
Dicas para Reverter a Situação
Reverter uma negativa exige método. Quem teve financiamento habitacional reprovado na análise de crédito precisa tratar a causa raiz, não apenas tentar novamente sem mudanças. A nova tentativa deve vir com um perfil mais forte.
Algumas medidas úteis são:
- Descobrir o motivo exato da reprovação: peça retorno do banco ou do correspondente para entender o que pesou na decisão.
- Quitar ou renegociar dívidas: limpar o nome e reduzir pendências é um passo essencial.
- Aumentar a entrada: isso reduz o risco para a instituição e melhora a aprovação.
- Diminuir a parcela pretendida: buscar um imóvel de valor mais acessível pode tornar o financiamento viável.
- Esperar o tempo certo: às vezes, vale aguardar alguns meses para fortalecer o score e o histórico.
- Corrigir dados e documentos: qualquer erro cadastral deve ser resolvido antes de novo pedido.
Também faz sentido organizar um orçamento realista. Muitas pessoas tentam financiar imóveis acima do que conseguem pagar com conforto. Isso leva à reprovação ou, pior, à aprovação com risco de inadimplência futura. A parcela precisa caber na rotina sem sacrificar despesas básicas.
Outra dica importante é evitar novas dívidas nesse período. Mesmo pequenas compras parceladas podem prejudicar a análise, principalmente se elas aumentarem o comprometimento da renda. O objetivo é mostrar estabilidade, não movimentação excessiva de crédito.
Consultoria e Planejamento Financeiro
Uma consultoria financeira pode acelerar a recuperação de quem teve o pedido negado. O apoio de um profissional ajuda a mapear dívidas, identificar erros no planejamento e montar uma estratégia para aumentar as chances de aprovação. Em muitos casos, o problema não é a renda em si, mas a forma como ela está distribuída.
O planejamento financeiro costuma envolver:
- levantamento de receitas e despesas;
- organização de dívidas por prioridade;
- criação de reserva para entrada e custos do financiamento;
- redução de gastos supérfluos;
- definição de meta de prazo para nova tentativa.
Com acompanhamento, fica mais fácil enxergar onde o dinheiro está escapando. Isso ajuda a ajustar hábitos e evitar que o futuro financiamento seja comprometido por decisões antigas. Em algumas situações, a consultoria também orienta sobre o momento ideal para solicitar crédito, evitando pedidos em fases de instabilidade.
O planejamento é ainda mais útil para casais e famílias que pretendem comprar o primeiro imóvel. Muitas vezes, o perfil combinado de renda e despesas precisa ser avaliado com cuidado para que a parcela não fique acima do limite ideal. Organizar isso com antecedência reduz surpresas.
Impacto das Dívidas na Análise de Crédito
As dívidas têm impacto direto na análise. Mesmo quando o nome não está negativado, o volume de compromissos financeiros pode ser suficiente para reprovar o pedido. Isso acontece porque o banco calcula quanto da renda já está comprometido e qual espaço sobra para a nova parcela.
Entre os compromissos que mais pesam estão:
- cartão de crédito com fatura alta;
- empréstimo pessoal ativo;
- consignado com margem comprometida;
- cheque especial em uso;
- parcelamentos longos de bens e serviços;
- dívidas renegociadas com parcelas altas.
O ponto central é o nível de risco. Se a renda já está muito pressionada, o sistema entende que uma nova dívida de longo prazo pode gerar atraso. Por isso, reduzir o endividamento antes do pedido é uma das formas mais eficientes de melhorar a aprovação.
Vale observar também a qualidade da dívida. Algumas linhas de crédito têm custo muito alto e sinalizam desorganização financeira. O uso frequente de rotativo do cartão, por exemplo, é visto como sinal de desequilíbrio. Já financiamentos antigos pagos em dia têm impacto menor, porque mostram compromisso com o pagamento.
| Tipo de dívida | Impacto na análise | Observação |
|---|---|---|
| Rotativo do cartão | Alto | Sinaliza risco elevado e uso emergencial de crédito |
| Empréstimo pessoal | Médio | Depende do valor da parcela e do histórico |
| Consignado | Médio a alto | Afeta diretamente a renda disponível |
| Parcelamentos diversos | Médio | Somam compromissos e reduzem margem |
| Dívidas negativadas | Alto | Fortemente prejudiciais para a aprovação |
Passos Finais para Garantir Seu Financiamento
Depois de corrigir os principais pontos, o processo de preparação deve ser revisado com cuidado. Para transformar uma negativa em aprovação, o ideal é seguir uma sequência clara e organizada. O financiamento habitacional reprovado na análise de crédito pode ser revertido quando o perfil financeiro melhora de forma consistente.
- Reavalie sua renda: confirme valores reais e documentos que comprovem a estabilidade.
- Reduza o comprometimento mensal: corte dívidas e compromissos que consumam muita renda.
- Organize a documentação: mantenha tudo atualizado, legível e coerente.
- Consulte seu score e seu histórico: identifique falhas e oportunidades de melhoria.
- Simule diferentes cenários: analise prazos, entradas e valores de parcela.
- Escolha o banco mais adequado: compare critérios, taxas e exigências.
- Espere o momento certo: faça o pedido quando os números estiverem mais favoráveis.
Também é recomendável manter uma postura conservadora nos meses anteriores ao novo pedido. Evite compras grandes, contratos desnecessários e movimentações que reduzam sua margem. Quanto mais estável estiver sua vida financeira, melhor será a leitura do seu perfil.
Uma boa estratégia é tratar o financiamento como um projeto. Ele exige preparação, paciência e controle. Quem organiza renda, dívida, documentos e entrada com antecedência aumenta muito a chance de aprovação e reduz o risco de surpresa no meio do processo.

Especialista com vasta experiência em redação de artigos para sites e blogs, faço parte da equipe do site ProgramaHabitacional.com.br na criação de artigos e conteúdos de benefícios sociais.