O Que São Parcelas Durante a Obra?
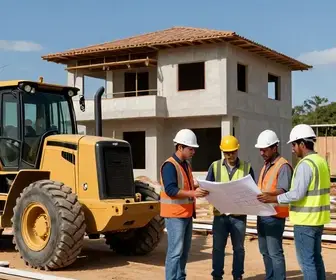
As parcelas durante a obra no financiamento habitacional são os pagamentos feitos enquanto o imóvel ainda está em construção. Nesse período, a pessoa compra um bem que ainda não está pronto para morar, então o banco libera o dinheiro em etapas, conforme o avanço da obra. Isso é comum em financiamentos de imóveis na planta ou em construção, quando o contrato prevê repasses ao longo do tempo.
Essas parcelas costumam ter um valor diferente das prestações tradicionais do financiamento já finalizado. Em muitos casos, a cobrança é feita com base no valor liberado pela instituição financeira e no andamento da construção. Por isso, o comprador precisa entender que, antes da entrega das chaves, ele pode pagar uma parcela menor, mas também pode enfrentar reajustes ao longo da obra.
Na prática, esse modelo ajuda a organizar a liberação dos recursos e protege o banco, a construtora e o cliente. O dinheiro não é liberado de uma vez, porque o imóvel ainda não existe por completo. Assim, o financiamento acompanha o cronograma físico da construção.
É importante não confundir essas parcelas com o aluguel ou com a prestação final do imóvel. Elas fazem parte de uma fase específica do contrato e exigem atenção ao orçamento, ao prazo de entrega e às regras definidas pelo banco e pela construtora.
Como Funcionam as Parcelas no Financiamento Habitacional?
O funcionamento das parcelas depende do tipo de contrato, da instituição financeira e do estágio da obra. Em geral, o comprador assina o contrato, aprova a análise de crédito e, depois, o banco libera os valores em etapas. Cada liberação costuma estar ligada a um percentual da construção já executado.
Durante esse período, podem existir dois tipos de cobrança:
- Juros sobre o valor já liberado: o comprador paga os encargos relativos ao montante que o banco já repassou.
- Correção monetária: em alguns contratos, as parcelas sofrem atualização conforme índices definidos em contrato.
Esse modelo faz com que a parcela possa variar ao longo do tempo. Em uma fase inicial, o valor tende a ser mais baixo. À medida que a obra avança e mais recursos são liberados, a cobrança pode aumentar.
Outro ponto importante é o prazo. O financiamento durante a obra geralmente dura até a entrega das chaves. Depois disso, começa a fase de amortização principal, quando o comprador passa a pagar a dívida total já consolidada no saldo devedor.
Para entender melhor, veja um resumo simples:
| Etapa | O que acontece | Como fica a cobrança |
|---|---|---|
| Assinatura do contrato | Crédito é aprovado e formalizado | Podem surgir taxas iniciais e primeiras parcelas |
| Obra em andamento | Banco libera valores por avanço físico | Parcelas acompanham o que foi liberado |
| Entrega das chaves | Imóvel fica pronto para uso | Começa a fase de financiamento principal |
Esse processo exige organização, porque o comprador precisa pagar a obra e, ao mesmo tempo, se preparar para as despesas depois da entrega do imóvel.
Vantagens das Parcelas Durante a Obra
As parcelas durante a obra podem trazer benefícios para quem quer comprar um imóvel novo sem pagar o valor total de uma vez. Uma das maiores vantagens é a possibilidade de planejar a compra com mais flexibilidade.
- Entrada facilitada: em muitos casos, o valor inicial fica mais acessível do que a compra à vista.
- Tempo para se organizar: como a obra leva meses ou anos, o comprador ganha prazo para ajustar as finanças.
- Imóvel novo: o comprador acompanha a construção e recebe um bem com padrão atual de acabamento.
- Valorização: em alguns mercados, o imóvel pode se valorizar até a entrega das chaves.
- Pagamento escalonado: o dinheiro é liberado aos poucos, o que ajuda no controle do contrato.
Outra vantagem é que o comprador pode se preparar melhor para a mudança. Como há um intervalo entre a assinatura e a entrega, é possível planejar mobília, reserva de emergência e custos extras como escritura, ITBI e mudança.
Para quem quer sair do aluguel, esse modelo também pode ser interessante, pois permite começar a compra antes de o imóvel ficar pronto. Isso ajuda famílias que precisam de mais tempo para reunir recursos ou organizar a transição.
Desvantagens das Parcelas Durante a Obra
Apesar dos benefícios, esse tipo de financiamento também tem riscos e limitações. Um dos principais pontos negativos é que o comprador começa a pagar antes de morar no imóvel. Isso pode pesar no orçamento, principalmente se ele ainda paga aluguel ou outras dívidas.
- Dupla despesa: muitas pessoas pagam aluguel e parcela da obra ao mesmo tempo.
- Reajustes: dependendo do contrato, os valores podem subir com a correção monetária.
- Prazo sujeito a atraso: se a obra atrasar, o comprador pode continuar pagando por mais tempo.
- Menor previsibilidade: o valor final pode variar em relação ao que foi imaginado no início.
- Dependência da construtora: o cronograma da obra influencia diretamente a liberação do crédito.
Outro ponto sensível é o risco de mudanças no cenário financeiro pessoal. Uma perda de renda, por exemplo, pode dificultar o pagamento das parcelas antes mesmo da entrega do imóvel. Por isso, é essencial fazer contas realistas antes de fechar o contrato.
Também é preciso analisar o padrão de correção do contrato. Alguns financiamentos usam índices que podem subir com o tempo. Isso não significa, necessariamente, um problema, mas exige leitura cuidadosa e atenção aos custos totais.
Dicas Para Gerenciar Seu Financiamento
Gerenciar bem o financiamento durante a obra é essencial para evitar atrasos e estresse financeiro. O primeiro passo é criar uma visão clara de todas as despesas envolvidas no processo.
- Monte um orçamento mensal: inclua parcela, aluguel, condomínio atual, transporte e custos fixos.
- Crie uma reserva de emergência: tenha uma quantia separada para imprevistos.
- Revise o contrato com atenção: entenda índice de correção, taxa de juros e regras de reajuste.
- Acompanhe o cronograma da obra: isso ajuda a prever quando as parcelas podem mudar.
- Evite novas dívidas: não assuma compromissos grandes enquanto a obra não termina.
Vale também revisar seus gastos de curto prazo. Pequenas despesas recorrentes podem fazer diferença quando a renda está mais apertada. Se possível, o ideal é cortar custos temporariamente para criar folga financeira durante a fase de construção.
Outra dica é guardar comprovantes, documentos e comunicações com a construtora e com o banco. Isso facilita qualquer conferência futura sobre valores, prazos e liberações.
Diferenças entre Financiamento Imediato e Parcelas Durante a Obra
Nem todo financiamento funciona da mesma maneira. Existem diferenças importantes entre comprar um imóvel pronto e contratar um financiamento com parcelas durante a obra.
| Característica | Imóvel pronto | Parcelas durante a obra |
|---|---|---|
| Início do uso | Imediato | Somente após a entrega |
| Liberação do crédito | Normalmente de uma vez | Em etapas |
| Pagamento antes da mudança | Em geral não | Sim |
| Risco de atraso | Baixo | Maior |
| Planejamento financeiro | Mais direto | Mais complexo |
No financiamento imediato, o comprador recebe ou ocupa o imóvel logo após a contratação. Isso reduz a espera e simplifica o planejamento. Já nas parcelas durante a obra, existe uma fase intermediária em que o imóvel ainda está sendo construído e o contrato passa por atualizações conforme o andamento da obra.
Essa diferença impacta bastante a vida financeira da família. Quem escolhe o imóvel na planta precisa ter mais paciência e disciplina. Em compensação, pode conseguir um preço melhor, mais tempo para organizar a mudança e, em alguns casos, condições comerciais mais atraentes.
Planejamento Financeiro Para a Obra
O planejamento financeiro é uma das partes mais importantes para quem vai lidar com parcelas durante a obra no financiamento habitacional. Sem organização, a compra pode virar uma fonte constante de preocupação.
O ideal é considerar três fases:
- Antes da assinatura: avaliar renda, poupança e capacidade de assumir parcelas.
- Durante a obra: acompanhar os pagamentos mensais e manter reserva para imprevistos.
- Depois da entrega: preparar o orçamento para a prestação final, condomínio, IPTU e mudanças.
Também é recomendável fazer cenários de simulação. Pense em situações como aumento de aluguel, atraso na obra ou mudança de renda. Isso ajuda a entender se o financiamento realmente cabe no seu bolso.
Um bom planejamento inclui metas práticas:
- separar um valor fixo por mês;
- manter uma reserva para taxas extras;
- evitar usar todo o limite do cartão;
- acompanhar a evolução da renda familiar;
- revisar o orçamento a cada três meses.
Quem consegue prever gastos com antecedência sofre menos com reajustes e surpresas contratuais. Isso vale ainda mais quando a compra envolve uma obra longa ou um empreendimento com prazo maior de conclusão.
Como Escolher o Melhor Financiamento?
Escolher o melhor financiamento exige comparação entre propostas e análise cuidadosa do contrato. O menor valor da parcela inicial nem sempre significa o menor custo total.
Antes de assinar, observe os seguintes pontos:
- Taxa de juros: verifique quanto o banco cobra ao longo do contrato.
- Índice de correção: entenda como o valor será atualizado.
- Prazo total: analise o tempo até a quitação.
- Custo efetivo total: veja o valor final com todas as tarifas embutidas.
- Regras da construtora: confirme prazos de obra, entrega e possíveis multas por atraso.
Também é importante comparar bancos diferentes. Nem sempre a primeira proposta é a melhor. Em alguns casos, pequenas diferenças na taxa de juros ou no sistema de amortização mudam bastante o valor final pago ao longo do tempo.
Se possível, use simulações com cenários variados. Compare a prestação durante a obra com a parcela após a entrega do imóvel. Isso mostra se o contrato cabe no orçamento atual e futuro.
Os Documentos Necessários Para o Financiamento
Para aprovar o financiamento, o banco costuma exigir documentos pessoais, comprovação de renda e informações do imóvel. A lista pode variar, mas alguns itens são comuns na maior parte dos contratos.
- Documento de identidade: RG ou CNH;
- CPF: necessário para análise de crédito;
- Comprovante de estado civil: certidão de nascimento, casamento ou união estável;
- Comprovante de residência: conta de consumo ou documento recente;
- Comprovante de renda: holerite, extrato bancário, declaração de IR ou pró-labore;
- Documentos do imóvel: matrícula, memorial descritivo e contrato de compra e venda;
- Documentos da construtora: dados do empreendimento e registro da obra, quando aplicável.
Se houver mais de um comprador, todos os documentos precisam ser apresentados. O banco avalia a renda conjunta e o perfil de crédito do grupo. Isso pode aumentar a chance de aprovação, desde que os compromissos financeiros estejam dentro do limite aceitável.
Manter os papéis organizados acelera o processo e reduz retrabalho. Também evita atrasos na assinatura e na liberação das parcelas.
Depoimentos de Quem Optou Por Parcelas Durante a Obra
As experiências de quem já passou por esse tipo de financiamento ajudam a entender melhor os desafios e os ganhos do processo. Muitos compradores relatam que a fase da obra exige disciplina, mas também traz sensação de progresso.
Mariana, 34 anos, compradora de um apartamento na planta: “No começo, achei difícil pagar aluguel e parcela ao mesmo tempo. Mas, como me organizei antes, consegui manter tudo em dia. O imóvel valorizou e a entrega veio dentro do esperado.”
Paulo, 41 anos, financiou a casa própria em construção: “O mais importante foi acompanhar cada etapa da obra. Fiquei atento aos documentos e às datas. Tive que ajustar o orçamento, mas valeu a pena porque consegui sair do aluguel.”
Carla e Renato, casal que comprou um imóvel em condomínio fechado: “A parcela durante a obra foi menor do que imaginávamos no início, mas sabíamos que ela poderia mudar. O maior desafio foi manter uma reserva para os custos finais, como escritura e mudança.”
Esses relatos mostram que a experiência pode ser positiva quando há planejamento. Também deixam claro que o comprador precisa acompanhar o contrato de perto, conversar com o banco e não depender apenas da expectativa da entrega.
Rafael, 29 anos, investidor de imóvel na planta: “Escolhi porque queria tempo para me organizar financeiramente. Enquanto a obra avançava, fui guardando dinheiro para a fase final. O processo foi mais tranquilo do que eu esperava.”
Na prática, os depoimentos apontam um padrão: quem entende as regras do financiamento e controla o orçamento tende a lidar melhor com as parcelas durante a obra. Isso reduz surpresas e ajuda a manter a compra dentro do planejado.

Especialista com vasta experiência em redação de artigos para sites e blogs, faço parte da equipe do site ProgramaHabitacional.com.br na criação de artigos e conteúdos de benefícios sociais.