Vantagens de Comprar Imóvel na Planta
Comprar um imóvel na planta ou pronto pelo Minha Casa Minha Vida envolve analisar tempo, preço, financiamento e rotina familiar. No caso do imóvel na planta, uma das maiores vantagens é o valor de entrada mais acessível. Em muitos empreendimentos, o comprador consegue pagar uma parte menor no começo, durante a obra, o que ajuda quem ainda está organizando as finanças.
Outra vantagem é a possibilidade de parcelar a entrada com mais flexibilidade. Isso costuma facilitar a compra para famílias que não têm todo o valor disponível de imediato. Além disso, o período de construção dá mais tempo para planejar a mudança, vender um carro, juntar reserva ou ajustar o orçamento mensal.
Há também o benefício de receber um imóvel novo, com instalações modernas, layout atualizado e menor chance de precisar de reformas logo após a entrega. Em geral, imóveis na planta oferecem áreas comuns mais recentes, como salão de festas, playground, academia ou espaço pet, dependendo do projeto.
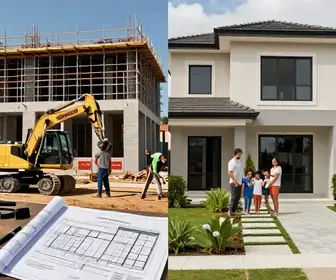
Outro ponto positivo é a possibilidade de valorização. Quando o bairro cresce, novas vias, comércios e serviços surgem ao redor do empreendimento. Nesse cenário, o imóvel pode valer mais quando estiver pronto do que no momento da compra. Para quem pensa em morar ou revender depois, esse aspecto pesa bastante.
Também pode haver mais opções de escolha no início do lançamento, como andar, posição solar, vaga de garagem e tipo de planta. Quem compra cedo costuma ter mais liberdade para selecionar uma unidade que combine melhor com o estilo de vida da família.
Em resumo, o imóvel na planta pode ser interessante para quem busca:
- Entrada mais baixa;
- Prazo maior para organizar o pagamento;
- Imóvel novo e moderno;
- Chance de valorização;
- Mais opções de unidades disponíveis.
Desvantagens de Imóvel na Planta
Apesar das vantagens, o imóvel na planta também traz riscos que precisam ser avaliados com cuidado. O primeiro deles é o tempo de espera. Quem compra um imóvel assim não entra para morar na hora. É preciso aguardar a obra, o que pode gerar custos extras com aluguel, mudança de planos ou necessidade de moradia provisória.
Outro ponto é o risco de atraso na entrega. Mesmo com contrato, imprevistos podem acontecer, como mudanças no cronograma, falta de material ou problemas com a construtora. Esse atraso pode afetar diretamente a vida de quem já contava com a nova casa em determinada data.
Há ainda a diferença entre o que foi prometido e o que será entregue. Fotos de material publicitário e maquetes ajudam na decisão, mas o resultado final pode ter pequenas mudanças. Por isso, é importante ler com atenção a memorial descritivo, entender o padrão de acabamento e conferir tudo que está incluído na unidade.
Também existe o risco financeiro de assumir parcelas durante a obra e, ao mesmo tempo, lidar com outras despesas. Se a renda apertar, o contrato pode ficar pesado. Isso exige controle para não comprometer o orçamento antes mesmo da entrega das chaves.
Outros pontos que merecem atenção:
- Possível atraso na obra;
- Necessidade de esperar para morar;
- Risco de mudanças no projeto;
- Custos com aluguel durante a construção;
- Maior dependência da solidez da construtora.
Por isso, quem avalia imóvel na planta ou pronto pelo Minha Casa Minha Vida deve olhar além do preço inicial. O valor parece mais atrativo, mas a espera e os riscos precisam entrar na conta.
Vantagens de Comprar Imóvel Pronto
O imóvel pronto é ideal para quem quer morar logo ou precisa resolver a moradia com rapidez. Após a aprovação do financiamento e a assinatura do contrato, a mudança costuma acontecer em pouco tempo. Isso reduz a ansiedade e evita a espera ligada à construção.
Outra grande vantagem é a visita presencial. O comprador pode ver o tamanho real dos cômodos, testar a iluminação, observar a ventilação, conferir o acabamento e entender melhor a vizinhança. Essa experiência ajuda a tomar uma decisão mais segura, porque o imóvel já existe de fato.
O imóvel pronto também diminui o risco de surpresa com o produto final. O que foi visto é o que será entregue. Isso dá mais previsibilidade para quem não quer depender de renderizações, maquetes ou promessas da obra.
Em muitos casos, o imóvel pronto também permite negociar condições com o vendedor ou com a construtora. Dependendo da situação, pode haver descontos, facilidades na documentação ou condições especiais para acelerar a venda.
Além disso, como a unidade já está disponível, o comprador consegue avaliar melhor a infraestrutura da região. É possível observar trânsito, comércio, transporte público, barulho e serviços próximos em tempo real. Isso faz diferença na escolha do bairro e na qualidade de vida.
Vantagens mais comuns do imóvel pronto:
- Entrada imediata após a compra;
- Visita real antes de fechar negócio;
- Menor risco de atraso de entrega;
- Maior previsibilidade sobre o imóvel;
- Decisão mais rápida para quem precisa sair do aluguel.
Desvantagens de Imóvel Pronto
O imóvel pronto também tem pontos negativos. Um deles é que o valor pode ser mais alto do que o de um imóvel na planta, principalmente em regiões valorizadas. Isso pode elevar a entrada, as parcelas ou o valor total financiado.
Outro desafio é encontrar uma unidade que atenda exatamente às necessidades da família. Como o imóvel já está construído, a escolha fica limitada ao que existe no mercado. Pode faltar uma vaga, faltar um quarto ou sobrar espaço em um lugar e faltar em outro.
Imóveis prontos também podem exigir reforma ou atualização. Mesmo quando estão em bom estado, muitos compradores sentem necessidade de trocar piso, pintar paredes, revisar elétrica ou atualizar banheiro e cozinha. Esses gastos precisam ser considerados no orçamento.
Há ainda o risco de o imóvel ter sido usado antes, no caso de unidades de revenda. Nessa situação, o comprador deve observar com atenção infiltração, mofo, desgaste, estado da hidráulica e possíveis pendências de documentação.
Outro ponto é a menor chance de personalização. Em um imóvel pronto, o comprador não interfere na planta, no acabamento e em vários detalhes internos. Se a ideia é adaptar tudo ao gosto pessoal, isso pode ser um problema.
Desvantagens frequentes do imóvel pronto:
- Preço pode ser maior;
- Menor flexibilidade de escolha;
- Possível necessidade de reforma;
- Menos espaço para personalização;
- Dependência das condições reais do imóvel já construído.
Financiamento no Minha Casa Minha Vida
O programa Minha Casa Minha Vida foi criado para facilitar o acesso à moradia, principalmente para famílias com renda mais baixa e média. Ele pode ser usado tanto para imóvel na planta ou pronto pelo Minha Casa Minha Vida, desde que o imóvel e o comprador se encaixem nas regras vigentes.
Na prática, o financiamento pode ter juros menores do que outras linhas tradicionais, além de prazos longos para pagamento. Isso reduz o valor da parcela e ajuda a tornar a compra mais viável. Em alguns casos, também pode haver subsídio, que é uma ajuda do governo para diminuir parte do valor financiado.
Para aprovação, o banco analisa renda, histórico de crédito, documentação e capacidade de pagamento. O objetivo é verificar se a prestação cabe no bolso sem comprometer demais o orçamento mensal.
É importante lembrar que o programa tem faixas de renda e regras que podem mudar ao longo do tempo. Por isso, antes de fechar negócio, o comprador deve confirmar:
- Faixa de renda permitida;
- Valor máximo do imóvel na região;
- Condições de financiamento;
- Possível valor de subsídio;
- Documentos exigidos pelo banco e pela construtora.
Também vale observar que o financiamento pode se comportar de forma diferente em imóvel na planta e imóvel pronto. Na planta, parte do pagamento pode acontecer durante a obra, e o saldo pode ser financiado na entrega. Já no pronto, o financiamento costuma ser ativado de forma mais direta após a aprovação.
Quem quer usar o programa deve fazer simulações em mais de um banco, comparar taxa de juros, valor total pago e custo com seguros e tarifas. Essa análise ajuda a escolher a opção mais econômica no longo prazo.
O que Avaliar na Compra de Imóvel na Planta
Ao escolher um imóvel na planta, o primeiro ponto é avaliar a construtora. Pesquisar a reputação da empresa ajuda a reduzir riscos. Veja histórico de entrega, qualidade das obras anteriores e reclamações de clientes. Isso mostra se a empresa costuma cumprir prazo e padrão de qualidade.
Depois, confira o memorial descritivo. Esse documento mostra materiais, acabamentos, áreas entregues e detalhes da obra. Ele é essencial para entender o que está incluído na compra e evitar frustração depois.
Também vale analisar o prazo de entrega com atenção. Pergunte sobre previsão de conclusão, tolerância de atraso e consequências contratuais. Quanto mais claro estiver o cronograma, melhor para o planejamento familiar.
Outro fator importante é a localização. Um bairro em crescimento pode trazer valorização, mas é preciso conferir infraestrutura, transporte, comércio, escolas e segurança. O que parece promissor hoje precisa fazer sentido na vida real.
Itens que merecem atenção:
- Reputação da construtora;
- Prazo e cronograma da obra;
- Qualidade dos materiais;
- Localização e acesso a serviços;
- Condições de pagamento durante a construção;
- Possibilidade de reajustes contratuais.
Também é bom considerar se o valor da parcela durante a obra cabe no orçamento sem apertos. Muitas pessoas se encantam com a entrada baixa, mas esquecem que haverá parcelas mensais até a entrega. O ideal é planejar com margem de segurança.
O que Avaliar na Compra de Imóvel Pronto
Na compra de um imóvel pronto, a vantagem principal é poder analisar o bem com os próprios olhos. Ainda assim, é preciso observar detalhes técnicos e documentais para evitar dor de cabeça.
Comece pela vistoria. Verifique paredes, piso, pintura, portas, janelas, pontos de água, tomadas, vazamentos e ventilação. Se possível, leve alguém com experiência em construção ou manutenção para identificar defeitos mais escondidos.
Analise também a documentação. Veja se o imóvel está regularizado, se não há dívidas de condomínio, IPTU ou pendências judiciais. Um imóvel com problema documental pode atrasar o financiamento e gerar custos extras.
Outro ponto é a localização no dia a dia. Caminhe pelo bairro, observe movimento, comércio, escolas, transporte e sensação de segurança. Um imóvel pode parecer ótimo por dentro, mas não funcionar bem na rotina da família.
Também vale checar o custo de manutenção. Alguns imóveis prontos precisam de pequenas reformas, troca de móveis planejados ou ajustes na parte elétrica e hidráulica. Esses gastos devem entrar no planejamento.
O que avaliar no imóvel pronto:
- Estado de conservação;
- Documentação completa;
- Custos de reforma;
- Condomínio e taxas mensais;
- Localização e mobilidade;
- Histórico do imóvel, no caso de revenda.
Como Escolher a Melhor Opção
A melhor escolha entre imóvel na planta ou pronto pelo Minha Casa Minha Vida depende do momento de vida da família. Quem precisa sair do aluguel com urgência tende a se beneficiar mais do imóvel pronto. Quem pode esperar e quer entrada menor pode achar o imóvel na planta mais vantajoso.
Uma forma simples de decidir é comparar três fatores: tempo, dinheiro e risco. Se o tempo é curto, o pronto leva vantagem. Se o dinheiro está mais apertado agora, a planta pode ajudar. Se a pessoa quer menos risco de atraso, o pronto também costuma ser melhor.
Outra forma de analisar é pensar no objetivo. Se a intenção é morar logo, o imóvel pronto faz mais sentido. Se o foco é construir patrimônio aos poucos e buscar valorização, a planta pode ser uma boa saída.
Use esta comparação como guia:
| Critério | Imóvel na planta | Imóvel pronto |
|---|---|---|
| Entrada | Geralmente menor | Pode ser maior |
| Tempo para morar | Mais longo | Imediato ou rápido |
| Risco de atraso | Existe | Baixo |
| Possibilidade de escolha | Maior no início | Limitada ao estoque |
| Necessidade de reforma | Baixa | Pode ser alta |
O ideal é fazer simulação de financiamento nas duas opções. Às vezes, a diferença entre parcelas é pequena, mas o custo total muda bastante. Por isso, não basta olhar só o valor inicial da oferta.
Dicas para Investir em Imóveis
Quem pensa em investir deve olhar além da moradia. Um imóvel pode servir para gerar patrimônio, renda de aluguel ou valorização ao longo dos anos. Nesse caso, a análise precisa ser ainda mais criteriosa.
Uma dica importante é escolher regiões com boa demanda. Bairros com transporte, comércio, escolas, hospitais e crescimento urbano tendem a atrair mais interessados. Isso facilita revenda e locação.
Outra dica é observar o padrão de público da região. Um imóvel de dois quartos, por exemplo, pode ter boa saída em áreas urbanas próximas a serviços. Já uma unidade maior pode funcionar melhor em regiões familiares.
Também é importante acompanhar o valor de condomínio e a liquidez do imóvel. Um imóvel com taxa muito alta pode ser mais difícil de alugar ou vender, mesmo sendo bonito.
Dicas úteis para investimento:
- Escolha localização com potencial de valorização;
- Prefira imóveis com boa liquidez;
- Compare aluguel médio da região;
- Considere o custo total de compra e manutenção;
- Evite comprometer toda a renda em parcelas longas.
Se a ideia for investir no programa Minha Casa Minha Vida, verifique se o imóvel atende às regras e se a faixa de preço é compatível com o mercado local. Em muitos casos, unidades mais acessíveis têm maior procura, o que pode ajudar na revenda futura.
Considerações Finais na Decisão
Escolher entre imóvel na planta ou pronto pelo Minha Casa Minha Vida exige olhar para necessidades reais, orçamento e prazo. Não existe resposta única para todo mundo. O melhor caminho depende da urgência da mudança, da capacidade de pagamento e do quanto a família aceita esperar.
O imóvel na planta pode trazer entrada menor, prazo para organizar a vida financeira e chance de valorização. Já o imóvel pronto oferece rapidez, previsibilidade e segurança de ver o que está comprando. As duas opções têm pontos fortes e fracos, e a decisão fica melhor quando esses pontos são comparados com calma.
Antes de assinar qualquer contrato, vale revisar documentos, simular parcelas, visitar o imóvel ou pesquisar a construtora e conversar com o banco. Isso ajuda a reduzir riscos e a fazer uma compra mais consciente, dentro do que o orçamento permite.
Quando a escolha é feita com planejamento, o financiamento deixa de ser um peso e passa a ser uma ferramenta para alcançar a casa própria com mais segurança.

Especialista com vasta experiência em redação de artigos para sites e blogs, faço parte da equipe do site ProgramaHabitacional.com.br na criação de artigos e conteúdos de benefícios sociais.