Entendendo o Minha Casa Minha Vida
O programa Minha Casa Minha Vida foi criado para facilitar o acesso à moradia para famílias de baixa e média renda. Ele oferece condições de financiamento mais acessíveis, com taxas menores, subsídio do governo em alguns casos e prazos mais longos para pagamento. Isso faz muita diferença para quem não consegue juntar o valor total de um imóvel ou não consegue aprovação em linhas de crédito tradicionais.
Quando o assunto é vale a pena comprar imóvel na planta pelo Minha Casa Minha Vida, o primeiro passo é entender que o programa não funciona da mesma forma para todos os perfis. A faixa de renda da família, a localização do imóvel, o valor máximo permitido e as regras do banco influenciam diretamente na aprovação e nas condições do contrato.
Também é importante saber que, no caso de imóvel na planta, a compra envolve duas etapas. Primeiro, há o período de obra, quando o comprador assina o contrato e acompanha a construção. Depois, vem a entrega das chaves e o início do financiamento imobiliário, que pode ter regras próprias conforme a fase do projeto e a instituição financeira.
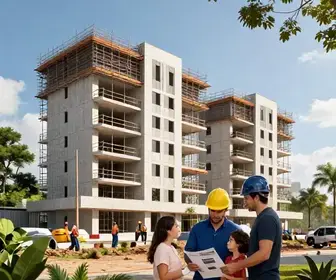
Na prática, o programa ajuda quem quer sair do aluguel e entrar no mercado imobiliário com uma entrada menor e parcelas mais compatíveis com a renda familiar. Mas isso não elimina os riscos comuns da compra na planta, como atraso na obra, mudanças no projeto e cobrança de encargos antes da entrega.
Vantagens de Comprar Imóvel na Planta
Comprar um imóvel na planta costuma atrair quem busca preço mais baixo, condições de pagamento flexíveis e a chance de planejar melhor a mudança. No contexto do Minha Casa Minha Vida, essas vantagens podem ficar ainda mais fortes, porque o programa já oferece facilidades financeiras que reduzem a pressão no orçamento.
Entre os principais benefícios estão:
- Preço inicial mais acessível: imóveis na planta geralmente custam menos do que unidades prontas na mesma região.
- Parcelamento durante a obra: o comprador pode pagar parte do valor de forma diluída até a entrega das chaves.
- Menor valor de entrada: em muitos casos, o financiamento e o subsídio ajudam a reduzir a quantia necessária no início.
- Imóvel novo: a unidade é entregue sem uso anterior, com estrutura recente e menos chance de problemas de manutenção imediata.
- Possibilidade de valorização: se a região crescer, o imóvel pode valer mais até a conclusão da obra.
Outro ponto relevante é a organização financeira. Como a compra na planta dá mais tempo até a entrega, a família pode se preparar melhor para a mudança, juntar móveis e ajustar despesas. Para quem está saindo do aluguel, esse prazo pode ser um alívio, pois permite planejar a transição com menos pressa.
Também existe a vantagem de escolher um empreendimento novo, com áreas comuns mais modernas e projetos pensados para famílias que buscam praticidade. Em muitos casos, os condomínios têm bicicletário, playground, salão de festas e segurança reforçada, o que aumenta o interesse de quem compra pelo programa habitacional.
Desvantagens de Comprar Imóvel na Planta
Apesar das vantagens, a compra de um imóvel na planta também tem pontos de atenção importantes. A principal desvantagem é o tempo de espera. Quem compra hoje pode levar anos até receber as chaves, e isso exige paciência e planejamento.
Outro risco comum é o atraso na entrega. Mesmo com cronograma definido em contrato, imprevistos com mão de obra, fornecedores, clima e documentação podem atrasar a obra. Isso afeta diretamente o comprador, que pode continuar pagando aluguel por mais tempo ou precisar reorganizar sua vida financeira.
Entre as desvantagens mais frequentes, vale destacar:
- Risco de atraso: a entrega pode acontecer depois da data prevista.
- Alterações no projeto: alguns detalhes podem mudar entre a compra e a entrega final.
- Necessidade de acompanhamento constante: o comprador precisa monitorar a obra, contratos e comunicações da construtora.
- Custos adicionais: taxas, correções e despesas de documentação podem pesar no orçamento.
- Dificuldade de visualizar o resultado final: comprar algo que ainda não existe fisicamente exige confiança no projeto.
Além disso, nem sempre o valor total é tão baixo quanto parece. Dependendo da região, do padrão do empreendimento e das regras do programa, o comprador pode achar que a parcela cabe no bolso, mas descobrir depois que a soma dos compromissos financeiros fica apertada.
Também existe o risco de a família mudar de planos durante a espera. Uma gravidez, troca de emprego, aumento de gastos ou redução de renda podem alterar a capacidade de pagamento. Por isso, a análise da compra precisa considerar cenários futuros, e não apenas a situação atual.
Como Funciona o Financiamento
No Minha Casa Minha Vida, o financiamento é estruturado para facilitar o acesso à casa própria. A análise leva em conta renda mensal, histórico de crédito, valor do imóvel, localização e composição da família. Em geral, quanto menor a renda, maiores podem ser os benefícios oferecidos, como subsídio e juros menores.
No caso de imóvel na planta, o processo normalmente inclui uma fase de pagamento à construtora durante a obra e outra fase de financiamento após a entrega. Isso pode variar conforme o empreendimento, o banco e a forma de contratação. Por isso, é essencial ler o contrato com atenção.
Veja como a lógica costuma funcionar:
- Escolha do imóvel: o comprador seleciona uma unidade dentro das regras do programa.
- Simulação de crédito: o banco avalia renda, capacidade de pagamento e valor disponível para financiamento.
- Análise documental: documentos pessoais, comprovantes de renda e dados familiares são verificados.
- Assinatura do contrato: o contrato formaliza valores, prazos, correções e responsabilidades.
- Pagamentos durante a obra: podem existir parcelas mensais, reforços ou correções previstas em contrato.
- Entrega e financiamento final: após a conclusão da obra, o saldo restante passa a ser financiado conforme as condições aprovadas.
Um ponto importante é a correção monetária. Em compra na planta, o valor pode ser reajustado por índices definidos no contrato até a entrega. Isso significa que o preço inicial não é necessariamente o preço final. Entender essa dinâmica ajuda a evitar surpresas no orçamento.
Outro detalhe é o uso do FGTS, quando permitido. Em alguns casos, o fundo pode ajudar na entrada, na amortização do saldo devedor ou em outras etapas do financiamento. Mesmo assim, as regras precisam ser verificadas com o banco e com a construtora.
O Que Considerar na Hora da Compra
Antes de decidir se vale a pena comprar imóvel na planta pelo Minha Casa Minha Vida, o comprador precisa avaliar fatores práticos que vão além do preço da parcela. A análise deve incluir localização, reputação da construtora, tamanho do imóvel, prazo de entrega e custos totais envolvidos na operação.
Alguns pontos merecem atenção especial:
- Renda mensal estável: o ideal é que a parcela caiba com folga no orçamento.
- Reserva financeira: é importante ter dinheiro guardado para emergências e custos extras.
- Tempo de espera: quem precisa mudar logo pode não se adaptar bem à compra na planta.
- Localização: a distância do trabalho, escola e serviços influencia a rotina.
- Reputação da construtora: empresas com histórico ruim podem aumentar o risco da compra.
- Condomínio e manutenção: taxas mensais também entram no cálculo final.
Também vale analisar se o imóvel atende ao estilo de vida da família. Um apartamento pequeno pode ser suficiente hoje, mas pode ficar apertado em poucos anos. Da mesma forma, um condomínio distante de transporte público e comércio pode gerar despesas extras e perda de tempo no deslocamento.
Outro cuidado importante é não decidir com base apenas na parcela inicial. O custo real precisa incluir documentação, mudanças, móveis, eventuais reajustes e taxas futuras. Quando tudo isso entra no cálculo, a percepção de preço pode mudar bastante.
Avaliação do Imóvel na Planta
Avaliar um imóvel na planta é diferente de avaliar uma unidade pronta. Como ainda não existe a entrega final, o comprador precisa olhar para documentos, maquete, memorial descritivo, histórico da construtora e localização do terreno.
O memorial descritivo é especialmente importante, porque ele informa os materiais, acabamentos, áreas comuns e padrões de construção. Muitas pessoas compram olhando apenas imagens promocionais, mas o que vale mesmo é o que está descrito oficialmente no contrato.
Para fazer uma boa avaliação, considere os seguintes aspectos:
- Projeto arquitetônico: veja o tamanho dos cômodos, ventilação e aproveitamento do espaço.
- Infraestrutura do bairro: verifique comércio, transporte, escolas e postos de saúde.
- Potencial de valorização: áreas em crescimento tendem a atrair mais demanda no futuro.
- Padrão de acabamento: compare o que foi prometido com o que é comum na região.
- Segurança jurídica: confira se a documentação do empreendimento está regular.
Uma boa avaliação também considera o perfil da família. Para quem tem filhos pequenos, áreas de lazer e segurança podem ser mais importantes. Para quem trabalha longe, acesso a vias principais pode pesar mais do que o tamanho do apartamento. Cada detalhe interfere na experiência final e no valor percebido do imóvel.
Se possível, vale visitar outros empreendimentos da mesma construtora. Assim, é mais fácil observar o padrão de entrega e entender se o que está sendo prometido costuma ser cumprido com qualidade.
Tempo de Espera e Entrega
O tempo de espera é um dos pontos mais sensíveis para quem compra imóvel na planta pelo Minha Casa Minha Vida. Em muitos casos, a obra pode levar meses ou anos até ficar pronta. Esse prazo precisa ser compatível com a realidade da família, principalmente quando há aluguel envolvido.
Durante a construção, é normal acompanhar etapas como fundação, estrutura, alvenaria, acabamento e vistorias. Esse acompanhamento ajuda a manter o comprador informado, mas nem sempre elimina a ansiedade. Quando a obra atrasa, a situação pode pesar ainda mais.
É importante entender o contrato para saber:
- qual é a data prevista de entrega;
- se existe prazo de tolerância;
- quais são as penalidades em caso de atraso;
- como a construtora comunica mudanças no cronograma;
- quais documentos são exigidos na fase final.
Quem mora de aluguel precisa pensar no impacto do tempo de espera no orçamento. Se a obra atrasa, o comprador pode continuar pagando aluguel e também arcar com despesas do contrato. Isso cria uma sobreposição de gastos que pode comprometer a saúde financeira.
Por outro lado, o tempo de espera também pode ser uma vantagem para quem quer se organizar. Esse período permite economizar, planejar mudança, comprar móveis aos poucos e se preparar melhor para a nova rotina.
Impacto do Mercado Imobiliário
O mercado imobiliário influencia diretamente a decisão de compra. Em momentos de juros altos, inflação ou queda na renda das famílias, o financiamento fica mais difícil. Já em períodos de incentivo habitacional, o acesso ao crédito pode melhorar e a procura por imóveis na planta tende a crescer.
No caso do Minha Casa Minha Vida, mudanças nas regras do programa podem alterar faixas de renda, limites de valor do imóvel, subsídios e condições de financiamento. Isso impacta a procura e também a oferta de empreendimentos voltados para esse público.
O cenário do mercado afeta a decisão de várias formas:
- Preço dos imóveis: pode subir conforme a demanda aumenta.
- Condições de financiamento: juros e prazos mudam com a política econômica.
- Oferta de lançamentos: em algumas regiões há mais projetos voltados ao programa.
- Valorização do bairro: melhorias urbanas podem aumentar o valor futuro da unidade.
Também é importante observar a demanda local. Em regiões com grande crescimento urbano, imóveis na planta podem se valorizar mais rápido. Em áreas com pouca infraestrutura ou excesso de oferta, a valorização pode ser menor. Por isso, a compra deve ser analisada com base no bairro, não apenas no empreendimento.
Para o comprador, entender o mercado ajuda a negociar melhor, comparar opções e evitar decisões impulsivas. Quando há muitos lançamentos parecidos, por exemplo, pode existir espaço para escolher um projeto com melhores condições ou menor risco.
Depoimentos de Quem Comprou
Os depoimentos de quem já comprou ajudam a entender a experiência real da compra na planta pelo Minha Casa Minha Vida. Embora cada caso seja único, muitos relatos mostram padrões parecidos: expectativa alta, preocupação com a obra e alívio na entrega das chaves.
Há compradores que destacam o lado positivo da espera. Eles relatam que conseguiram se organizar financeiramente, juntar dinheiro para a mudança e acompanhar o crescimento do bairro até a entrega. Para essas pessoas, o prazo foi parte do planejamento e não um problema.
Por outro lado, também existem relatos de frustração. Alguns compradores reclamam de atraso na obra, diferenças entre o que foi mostrado no material de venda e o que foi entregue, ou falta de clareza sobre taxas e reajustes.
Entre os depoimentos mais comuns, aparecem frases como:
- “Consegui sair do aluguel, mas precisei esperar mais do que imaginava.”
- “A parcela coube no orçamento, mas os custos extras pesaram.”
- “Valeu a pena porque o imóvel valorizou antes da entrega.”
- “Tive que acompanhar tudo de perto para não ter surpresa.”
Esses relatos mostram que a experiência depende de vários fatores: construtora, contrato, bairro, renda e expectativa do comprador. Quando a pessoa entra no processo com informação e planejamento, tende a lidar melhor com imprevistos.
Também é útil conversar com moradores de empreendimentos já entregues pela mesma empresa. Esse tipo de troca traz uma visão prática sobre qualidade da obra, prazo real e atendimento pós-venda.
Dicas Finais para Sua Decisão
Decidir se vale a pena comprar imóvel na planta pelo Minha Casa Minha Vida exige uma análise cuidadosa do seu momento financeiro e dos riscos do projeto. A compra pode ser vantajosa, mas só faz sentido quando o orçamento está organizado e a escolha foi feita com atenção aos detalhes.
Antes de assinar qualquer contrato, siga estas orientações:
- Faça uma simulação completa: inclua parcela, entrada, reajustes, documentação, condomínio e mudança.
- Compare mais de um empreendimento: não aceite a primeira proposta sem avaliar outras opções.
- Leia o contrato com calma: verifique prazo, multas, correção e responsabilidades da construtora.
- Pesquise a reputação da empresa: veja histórico de entregas, reclamações e qualidade das obras.
- Analise sua renda com margem de segurança: a parcela não deve comprometer todo o orçamento.
- Considere o tempo de espera: veja se sua necessidade de moradia é imediata ou pode esperar.
- Faça conta de longo prazo: pense em filhos, trabalho, transporte e manutenção futura.
Também ajuda separar o que é desejo do que é necessidade. Às vezes, o comprador quer um imóvel maior, mais bonito ou em uma região mais valorizada, mas isso pode fugir do orçamento real. Nessa hora, a decisão mais segura costuma ser a que cabe no presente e também no futuro.
Se o objetivo é conquistar a casa própria com parcelas acessíveis e tempo para se organizar, a compra na planta pode ser uma boa saída. Se a prioridade é entrar logo no imóvel, evitar riscos e ter previsibilidade imediata, talvez uma unidade pronta seja mais adequada. O melhor caminho depende do equilíbrio entre orçamento, paciência e segurança na escolha.

Especialista com vasta experiência em redação de artigos para sites e blogs, faço parte da equipe do site ProgramaHabitacional.com.br na criação de artigos e conteúdos de benefícios sociais.