O Que é o Minha Casa Minha Vida?
O Minha Casa Minha Vida é um programa habitacional do governo federal criado para facilitar o acesso à moradia para famílias de baixa e média renda. Ele ajuda na compra de imóveis novos e, em alguns casos, imóveis usados, com condições mais acessíveis de financiamento, juros reduzidos e subsídios que podem diminuir o valor final da casa ou apartamento.
Quando a busca é por entrada para imóvel usado no Minha Casa Minha Vida para cadastro habitacional 425, muita gente quer entender se existe uma regra específica, se o imóvel precisa ter um valor máximo e como funciona a aprovação. A resposta depende de fatores como renda familiar, faixa de enquadramento, localização do imóvel e análise de crédito feita pelo banco ou agente financeiro.
O programa foi pensado para tornar a compra mais viável. Em vez de exigir um valor alto de entrada, ele permite que o comprador use recursos próprios, FGTS, subsídio e até condições especiais de financiamento para reduzir o impacto inicial. Isso faz diferença para quem tem orçamento apertado e precisa organizar cada etapa com cuidado.
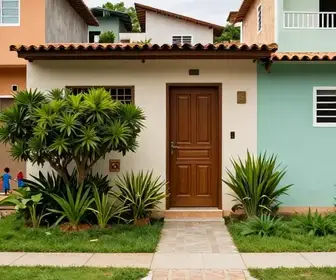
Em muitos casos, o imóvel usado pode ser uma boa saída porque já está pronto para morar, costuma ter localização mais consolidada e pode oferecer preço mais competitivo em comparação com unidades novas na mesma região. Ainda assim, é importante observar regras do programa, estado de conservação do imóvel e exigências do banco.
Vantagens de Comprar Imóveis Usados
Comprar um imóvel usado dentro do Minha Casa Minha Vida pode trazer benefícios importantes. A primeira vantagem é a possibilidade de encontrar imóveis em bairros já estruturados, com transporte, comércio, escola e serviços por perto. Para quem tem família, isso pesa bastante na decisão.
Outra vantagem é a negociação. Imóveis usados muitas vezes têm mais espaço para negociação de preço, prazo de mudança e até reparos. Isso pode ajudar o comprador a ajustar o orçamento e reduzir o valor da entrada, desde que tudo esteja dentro das regras do financiamento.
Veja algumas vantagens comuns:
- Entrega imediata: o imóvel já está construído e pode ser ocupado mais rápido.
- Localização melhor: muitos usados ficam em áreas já valorizadas e com infraestrutura pronta.
- Preço competitivo: em algumas regiões, o valor é menor que o de imóveis novos semelhantes.
- Maior oferta: há mais opções para comparar tamanho, bairro e estado de conservação.
- Possibilidade de negociação: o vendedor pode aceitar propostas mais flexíveis.
Mesmo com esses benefícios, é preciso atenção. O imóvel usado pode exigir reformas, pintura, troca de instalações ou regularização documental. Por isso, o comprador deve analisar o custo total, e não apenas o preço de venda. Às vezes, um imóvel barato pode sair caro se precisar de muitos reparos.
Como Funciona a Entrada do Imóvel?
A entrada é a parte do valor que o comprador paga no início da operação. No financiamento habitacional, ela serve para reduzir o saldo que será financiado. Quanto maior a entrada, menor tende a ser o valor das parcelas, embora isso varie conforme o banco e o perfil do comprador.
No caso do imóvel usado, a entrada pode seguir regras mais rígidas do que em alguns imóveis novos. Isso acontece porque o banco costuma avaliar o risco da operação, o valor de mercado do imóvel e a capacidade de pagamento do cliente. Em muitos casos, a entrada mínima pode variar, sendo influenciada pela renda, pelo enquadramento no programa e pela política de crédito da instituição.
É comum que a entrada seja formada por:
- Recursos próprios: dinheiro guardado pelo comprador.
- FGTS: saldo do Fundo de Garantia, quando permitido.
- Subsidio habitacional: apoio financeiro do programa, conforme a faixa de renda.
- Valor pago em negociação: às vezes o vendedor aceita parte do valor antes da assinatura.
Para entender a entrada para imóvel usado no Minha Casa Minha Vida, é importante saber que o banco faz uma análise completa. Ele verifica renda, histórico de crédito, comprometimento mensal e documentação do imóvel. Mesmo que o comprador tenha vontade de financiar, a operação só avança se todas as regras forem cumpridas.
Outro ponto essencial é a avaliação do imóvel. O valor aprovado pelo banco pode ser diferente do valor pedido pelo vendedor. Se a avaliação vier abaixo do preço de venda, o comprador pode precisar complementar a diferença com recursos próprios. Isso impacta diretamente a entrada.
Documentação Necessária para Cadastro
O cadastro habitacional exige documentos pessoais, comprovantes de renda e, em alguns casos, documentos do imóvel. A organização da papelada acelera a análise e evita atrasos na aprovação.
Documentos mais comuns para o cadastro:
- Documento de identidade: RG ou outro documento oficial com foto.
- CPF: cadastro regular na Receita Federal.
- Comprovante de estado civil: certidão de nascimento, casamento ou união estável.
- Comprovante de residência: conta de água, luz, telefone ou outro documento aceito.
- Comprovante de renda: holerite, extrato bancário, declaração de autônomo ou pró-labore.
- Carteira de trabalho: quando solicitada para análise da situação profissional.
- Extrato do FGTS: se o comprador quiser usar o saldo.
- Documentos do imóvel: matrícula, escritura, IPTU e certidões, quando aplicável.
Em processos ligados ao cadastro habitacional 425, pode haver exigência de atualização cadastral. Isso significa que os dados da família precisam estar corretos, sem divergências de nome, endereço, composição familiar ou renda. Qualquer erro pode atrasar a análise ou gerar recusa temporária.
Também é importante guardar cópias e conferir se os documentos estão legíveis. Certidões vencidas, comprovantes rasurados e inconsistências entre os dados informados podem complicar o andamento do processo.
Critérios para Participar do Programa
Os critérios do Minha Casa Minha Vida podem mudar ao longo do tempo, mas alguns pontos costumam ser mantidos. O principal deles é a renda familiar. O programa atende faixas diferentes, e cada uma tem condições próprias de financiamento, subsídio e juros.
Além da renda, o interessado geralmente precisa:
- Não possuir imóvel próprio em seu nome, dependendo da regra vigente.
- Não ter sido beneficiado por outro programa habitacional público, quando a norma exigir isso.
- Comprovar capacidade de pagamento das parcelas.
- Estar com cadastro atualizado no município ou no agente financeiro.
- Ter a documentação regular para análise de crédito.
Outro critério importante é o valor do imóvel. O imóvel usado precisa se encaixar no teto permitido pela faixa do programa e pela região. Esse limite pode variar entre municípios e estados. Por isso, antes de fechar negócio, o comprador deve confirmar se o imóvel está dentro das condições aceitas.
Também existe a análise de risco. Mesmo que a família esteja dentro da faixa de renda, o banco pode negar o financiamento se houver restrições graves de crédito, inadimplência alta ou inconsistência na documentação. A participação no programa não garante aprovação automática.
Atendendo ao Cadastro Habitacional 425
Quando se fala em cadastro habitacional 425, é comum que o interessado esteja se referindo a um registro específico no sistema do município, da prefeitura, da companhia de habitação ou do agente responsável pela triagem dos candidatos. Esse cadastro serve para organizar as famílias, conferir prioridade e direcionar as oportunidades de moradia conforme a política local.
Para atender corretamente ao cadastro habitacional 425, o primeiro passo é verificar se os dados estão atualizados. Informações como número de membros da família, renda total, endereço e situação de moradia precisam estar corretas. Se houver mudança de emprego, nascimento de filhos ou alteração de estado civil, o cadastro deve ser revisado.
Boas práticas para manter o cadastro em ordem:
- Atualizar o endereço sempre que mudar de residência.
- Informar a renda real da família, sem omissões.
- Guardar comprovantes e protocolos de atendimento.
- Consultar a prefeitura ou órgão habitacional com frequência.
- Verificar se há pendências documentais.
Em alguns casos, o cadastro 425 pode indicar fila de espera, código interno ou protocolo de inscrição. O mais importante é entender o significado exato junto ao órgão responsável. Cada cidade pode usar nomenclaturas próprias, e isso muda a forma de acompanhamento.
Se o objetivo for financiar um imóvel usado, o cadastro habitacional pode ser usado como base para comprovar interesse e perfil social, mas a liberação final ainda dependerá do banco e da análise do imóvel. Ou seja, estar no cadastro ajuda, mas não substitui a aprovação financeira.
Dicas para Escolher o Imóvel Certo
A escolha do imóvel certo exige atenção a preço, localização, estrutura e documentação. No caso de um imóvel usado, o comprador deve olhar além da aparência. Uma casa bonita por fora pode esconder problemas elétricos, infiltração ou pendências jurídicas.
Confira pontos importantes antes de fechar a compra:
- Localização: veja transporte, escola, mercado, posto de saúde e segurança da região.
- Estado de conservação: observe telhado, paredes, piso, portas, janelas e instalações.
- Tamanho e layout: confirme se os cômodos atendem à rotina da família.
- Documentação: peça a matrícula atualizada e confira se não há dívidas ou bloqueios.
- Condomínio: se for apartamento, verifique taxa condominial e regras internas.
- Possível reforma: calcule quanto será gasto após a compra.
Outra dica importante é visitar o imóvel em horários diferentes. Assim, é possível entender melhor o movimento da rua, o nível de ruído e a incidência de sol. Isso ajuda a evitar arrependimentos.
Se possível, leve um profissional de confiança para avaliar a parte estrutural. Um pedreiro, engenheiro ou corretor experiente pode identificar problemas que passam despercebidos por quem está comprando pela primeira vez.
Passo a Passo para a Compra do Imóvel
Comprar um imóvel usado dentro do Minha Casa Minha Vida pode parecer complexo, mas o processo fica mais simples quando cada etapa é seguida com calma.
- Verifique sua renda e enquadramento: confirme se a família está dentro da faixa do programa.
- Atualize o cadastro habitacional: mantenha os dados corretos no órgão responsável.
- Separe os documentos: organize RG, CPF, comprovantes e extratos.
- Escolha o imóvel: procure opções compatíveis com o valor aprovado.
- Faça a simulação: compare parcelas, entrada e condições no banco.
- Envie a documentação: entregue tudo para análise de crédito.
- Aguarde a avaliação do imóvel: o banco verifica preço, estrutura e regularidade.
- Assine o contrato: após aprovação, a operação segue para formalização.
- Faça o registro: a escritura e o registro em cartório concluem a etapa legal.
Durante esse processo, é normal surgir a dúvida sobre a entrada. O ideal é ter reserva financeira para cobrir custos que nem sempre entram no financiamento, como escritura, registro, mudança, pequenas reformas e taxa de avaliação, dependendo da operação.
Também vale lembrar que a aprovação pode levar tempo. Quem se organiza melhor tende a ter menos atraso. Por isso, é recomendável acompanhar cada etapa com atenção e manter contato com o corretor, o banco e o órgão habitacional.
Desmistificando a Entrada e Financiamento
Existe muito mito em torno da entrada no financiamento. Um dos mais comuns é acreditar que é possível comprar sem nenhum valor inicial. Em alguns casos específicos, isso pode acontecer com subsídio alto ou uso de FGTS, mas não é a regra. Normalmente, o comprador precisa apresentar algum recurso próprio ou complementar a operação de outra forma.
Outro mito é pensar que o valor da entrada é igual para todo mundo. Na prática, isso varia bastante. A renda, o histórico de crédito, o valor do imóvel e a política da instituição influenciam bastante o resultado. Duas famílias com perfis parecidos podem receber propostas diferentes.
Veja alguns pontos que ajudam a entender melhor:
- Entrada menor não significa parcela baixa: às vezes uma entrada pequena aumenta o saldo financiado.
- FGTS ajuda, mas tem regras: nem sempre o saldo pode ser usado livremente.
- O imóvel precisa ser aprovado: sem avaliação positiva, a operação não avança.
- O cadastro não garante financiamento: ele é parte do processo, não a aprovação final.
- Comprar usado pode exigir mais análise: o estado do imóvel influencia o crédito.
Também é importante não confundir subsídio com desconto total. O subsídio ajuda a reduzir o valor financiado, mas não elimina todos os custos. O comprador ainda precisa se planejar para despesas de entrada, documentação e eventuais ajustes no imóvel.
Para famílias que estão em busca de entrada para imóvel usado no Minha Casa Minha Vida para cadastro habitacional 425, entender esses detalhes evita frustração e melhora a tomada de decisão. Quanto mais clara for a leitura das regras, mais seguro fica o processo.
Depoimentos de Quem Já Conseguiu
Os relatos de quem já passou pelo processo mostram que organização e paciência fazem diferença. Muitas pessoas conseguiram comprar imóvel usado porque começaram pelo cadastro, juntaram a entrada aos poucos e escolheram imóveis compatíveis com a renda.
Exemplo 1: Mariana, 34 anos, contou que conseguiu comprar um apartamento usado em bairro com boa estrutura. Ela explicou que demorou para juntar a entrada, mas usou parte do FGTS e fez uma simulação antes de decidir. Segundo ela, o maior desafio foi reunir documentos atualizados e encontrar um imóvel com preço dentro do limite aprovado.
Exemplo 2: Rogério e Juliana afirmaram que a escolha de um imóvel usado ajudou porque o casal precisava se mudar rápido. Eles visitaram várias casas, analisaram a documentação e evitaram fechar negócio sem a matrícula regularizada. Para eles, a entrada foi pesada no começo, mas possível com planejamento.
Exemplo 3: Dona Célia relatou que o cadastro habitacional foi o primeiro passo para entender suas chances. Ela revisou a documentação no órgão responsável, atualizou a renda familiar e esperou a análise. Depois disso, conseguiu avançar no financiamento com parcelas compatíveis com seu orçamento.
Esses depoimentos mostram padrões comuns entre quem teve sucesso:
- Planejamento da entrada com antecedência.
- Atualização correta do cadastro habitacional.
- Pesquisa cuidadosa do imóvel usado.
- Conferência da documentação antes da assinatura.
- Uso consciente do FGTS, quando permitido.
Também aparece um ponto importante em quase todos os relatos: quem conseguiu evitou pressa. A ansiedade por fechar logo a compra pode levar a erro na escolha do imóvel, na avaliação do valor ou na conferência dos documentos. Quando o processo é feito com calma, as chances de problema diminuem.
Para quem ainda está na fase de organização, vale acompanhar o cadastro, simular o financiamento e guardar cada comprovante. Esses passos simples ajudam a transformar a meta de comprar um imóvel usado em algo mais concreto e possível dentro das regras do programa.

Especialista com vasta experiência em redação de artigos para sites e blogs, faço parte da equipe do site ProgramaHabitacional.com.br na criação de artigos e conteúdos de benefícios sociais.